Reforma Tributária a partir de janeiro 2027: impactos no mercado imobiliário
05/11/2026 - ECONOMIA • TRIBUTAÇÃO • MERCADO IMOBILIÁRIO
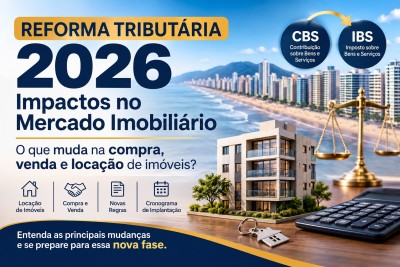
A Reforma Tributária brasileira começou a ser implementada em 1º de janeiro de 2026 e promete transformar gradualmente a forma como diversos setores da economia são tributados. No mercado imobiliário, as mudanças merecem atenção especial, principalmente para quem possui imóveis destinados à locação, pretende vender propriedades ou investe na aquisição de apartamentos e empreendimentos imobiliários.
A criação de dois novos tributos, a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), estabelece novas regras para operações envolvendo imóveis. Entretanto, diferentemente do que muitos proprietários imaginam, a reforma não significa que todas as pessoas que possuem um imóvel passarão automaticamente a pagar novos impostos.
A legislação criou critérios específicos para determinar quem será enquadrado como contribuinte, estabeleceu reduções nas alíquotas e também mecanismos para proteger valores já incorporados ao patrimônio imobiliário.
Mas, afinal, o que muda para quem tem um apartamento alugado? Quem pretende vender um imóvel precisará pagar mais impostos? A compra de um apartamento ficará mais cara? E como ficam os imóveis adquiridos antes de 2027?
Neste artigo, vamos explicar os principais pontos da reforma e seus possíveis reflexos no mercado imobiliário brasileiro, com atenção especial aos proprietários, compradores e investidores.
1. Entendendo a Reforma Tributária: o que começou em janeiro de 2026?
A Reforma Tributária foi regulamentada principalmente pela Lei Complementar nº 214/2025, posteriormente modificada pela Lei Complementar nº 227/2026.
O novo sistema prevê a substituição gradual de cinco tributos sobre o consumo:
-
PIS e Cofins, de competência federal;
-
ICMS, de competência estadual;
-
ISS, de competência municipal;
-
IPI, que terá suas alíquotas reduzidas a zero em regra, ressalvadas as exceções legais.
No lugar desses tributos, foram criados:
CBS – Contribuição sobre Bens e Serviços: tributo federal que substituirá o PIS e a Cofins.
IBS – Imposto sobre Bens e Serviços: tributo compartilhado entre estados e municípios, que substituirá gradualmente o ICMS e o ISS.
O objetivo é simplificar a tributação sobre o consumo, reduzir a cumulatividade dos impostos e estabelecer um sistema de créditos tributários.
No setor imobiliário, entretanto, foi criado um regime específico, considerando as características das operações com terrenos, apartamentos, imóveis comerciais, locações e empreendimentos.
Cronograma de implantação
|
Período |
Principais mudanças |
|---|---|
|
2026 |
Fase de testes: CBS de 0,9% e IBS de 0,1% |
|
2027 e 2028 |
Início da nova cobrança da CBS e IBS em alíquotas transitórias; extinção do PIS/Cofins |
|
2029 a 2032 |
Substituição gradual do ICMS e ISS pelo IBS |
|
2033 |
Implantação integral do novo sistema |
Em 2026, a apuração tem caráter de teste e informativo, com dispensa do recolhimento dos novos tributos para os contribuintes que cumprirem as obrigações acessórias previstas na legislação.
Portanto, janeiro de 2026 não representa o início de uma cobrança generalizada de novos impostos sobre os imóveis. É o começo de uma transição que terá seus principais efeitos tributários a partir de 2027.
2. Locação de imóveis: quem terá que pagar CBS e IBS sobre os aluguéis?
Esta é uma das mudanças que mais despertam preocupação entre proprietários de imóveis residenciais e comerciais.
A nova legislação estabelece critérios específicos para que uma pessoa física seja considerada contribuinte regular do IBS e da CBS nas operações de locação.
Para isso, é necessário atender simultaneamente a duas condições no ano-calendário anterior:
-
Ter receita total com locação superior a R$ 240 mil anuais, valor atualizado mensalmente pelo IPCA.
-
Possuir mais de três imóveis distintos destinados à locação.
Isso significa que não basta possuir vários imóveis ou receber um aluguel elevado isoladamente. Os dois critérios precisam ser atendidos simultaneamente, observadas também as regras para enquadramento durante o próprio ano.
Quem fica fora da nova tributação?
Imagine três situações:
-
Um proprietário possui um apartamento alugado por R$ 2.500 mensais.
-
Outro possui três apartamentos que juntos geram R$ 8.000 mensais.
-
Um terceiro possui quatro apartamentos, mas recebe R$ 4.000 mensais no total.
Esses exemplos não atingem simultaneamente os dois critérios estabelecidos para o enquadramento da pessoa física.
Assim, em regra, essas receitas continuam sujeitas à tributação tradicional do Imposto de Renda da Pessoa Física (IRPF), quando aplicável, sem incidência adicional de IBS e CBS por essas locações.
É importante lembrar que o fato de não estar sujeito ao IBS e à CBS não significa isenção do Imposto de Renda.
E quem possui mais de três imóveis e recebe mais de R$ 240 mil por ano?
Nesse caso, a pessoa física poderá ser enquadrada no regime regular do IBS e da CBS.
A legislação, entretanto, prevê uma redução de 70% nas alíquotas desses tributos para operações de locação.
Isso significa que o contribuinte recolherá 30% da alíquota de referência aplicável, antes de considerar os demais ajustes e deduções previstos na legislação.
Outro benefício importante é o redutor social de R$ 600 mensais por imóvel residencial, atualizado pelo IPCA, que poderá ser descontado da base de cálculo dos tributos, até o limite dessa base.
Aluguel residencial e comercial: existe diferença?
Sim. Embora ambos estejam sujeitos às regras específicas de locação, existe uma diferença importante na possibilidade de aproveitamento de créditos tributários.
Imóveis comerciais: quando o locatário é uma empresa contribuinte do regime regular, utiliza o imóvel em sua atividade econômica e atende às exigências legais, poderá aproveitar créditos de IBS e CBS relacionados à locação.
Imóveis residenciais: normalmente o locatário é uma pessoa física que utiliza o imóvel para moradia e não possui direito de aproveitar esses créditos. Nesse caso, eventual repasse econômico do custo tributário poderá ter impacto mais direto na relação entre proprietário e inquilino.
Isso não significa que todo aluguel comercial ficará mais barato ou que todo aluguel residencial aumentará. O resultado dependerá do enquadramento das partes e das condições de cada contrato.
3. Compra e venda de imóveis: pessoas físicas também serão tributadas?
Outra questão importante é a tributação sobre a venda de imóveis pertencentes a pessoas físicas.
A reforma não transforma automaticamente toda venda de imóvel realizada por uma pessoa física em uma operação sujeita ao IBS e à CBS.
A legislação estabelece critérios para identificar quando a atividade de venda passa a ser considerada uma atividade econômica sujeita ao novo regime.
Entre as situações previstas estão:
-
Venda de mais de três imóveis distintos no ano-calendário anterior, observada a regra de que os imóveis tenham permanecido no patrimônio do vendedor por menos de cinco anos.
-
Venda de mais de um imóvel construído pelo próprio vendedor nos cinco anos anteriores à alienação, conforme os critérios legais.
Também existem regras para enquadramento no próprio ano-calendário quando determinados limites são ultrapassados.
O que acontece com quem vende um imóvel ocasionalmente?
Imagine uma pessoa que comprou um apartamento para morar, permaneceu com ele durante vários anos e decidiu vendê-lo para adquirir outro imóvel.
Essa operação eventual, em regra, não a transforma em contribuinte regular do IBS e da CBS.
Nesse caso, continuam aplicáveis as regras tradicionais do Imposto de Renda sobre eventual ganho de capital, inclusive as hipóteses legais de isenção.
A preocupação maior está nas operações realizadas de maneira recorrente, que podem caracterizar atividade econômica imobiliária.
Portanto, a venda de um imóvel próprio não significa automaticamente que o proprietário terá que recolher os novos tributos.
4. Redutor de ajuste: uma das principais proteções para quem já possui imóveis
Este é um dos pontos mais importantes da reforma para os proprietários e investidores imobiliários.
A legislação criou o chamado Redutor de Ajuste, mecanismo destinado a evitar que a tributação do novo sistema alcance indiscriminadamente valores que já estavam incorporados ao patrimônio imobiliário antes do início da nova cobrança.
Para os imóveis que já pertencem ao contribuinte em 31 de dezembro de 2026, o valor inicial do redutor poderá corresponder:
-
Ao valor de aquisição do imóvel, atualizado pelo IPCA até 31 de dezembro de 2026; ou
-
Por opção do contribuinte, ao valor de referência do imóvel estabelecido conforme as regras legais.
Esse valor será utilizado para reduzir a base de cálculo do IBS e da CBS em uma futura operação de venda realizada por contribuinte do regime regular.
Exemplo prático
Imagine um investidor que possui um apartamento adquirido por R$ 300 mil e que, em 31 de dezembro de 2026, tenha um valor de referência de R$ 450 mil.
Se optar pelo valor de referência e preencher as condições legais, esse montante poderá constituir o redutor inicial de ajuste do imóvel.
Em uma futura venda, o redutor será utilizado para diminuir a base de cálculo dos novos tributos, observadas as atualizações e demais regras legais.
Isso é particularmente relevante porque o mecanismo busca preservar o valor patrimonial acumulado até o final de 2026, evitando que toda a valorização anterior seja incorporada à nova base de tributação.
Atenção: o redutor de ajuste não é uma isenção automática para qualquer proprietário. Sua aplicação está vinculada ao enquadramento no regime regular do IBS e da CBS e às condições previstas na legislação.
5. Redução de impostos na venda de imóveis
Além do redutor de ajuste, a reforma prevê outro benefício importante.
As operações imobiliárias enquadradas no regime específico terão redução de 50% nas alíquotas do IBS e da CBS.
Isso significa que, em vez de aplicar integralmente a alíquota de referência geral, será aplicada metade dela, antes dos demais mecanismos de redução da base de cálculo.
A legislação também prevê o redutor social para determinadas operações:
|
Tipo de imóvel |
Redutor social previsto |
|---|---|
|
Imóvel residencial novo |
R$ 100.000 |
|
Lote residencial |
R$ 30.000 |
Esses valores são deduzidos da base de cálculo após a aplicação do redutor de ajuste, quando cabível, e estão sujeitos à atualização pelo IPCA.
O objetivo é reduzir o impacto tributário sobre determinadas operações residenciais.
Esses benefícios são especialmente relevantes para compreender a tributação dos empreendimentos imobiliários, das incorporações e dos loteamentos.
6. O ITBI vai mudar com a Reforma Tributária?
Uma dúvida bastante comum é se o novo IBS substituirá o ITBI, imposto municipal cobrado nas transmissões de imóveis.
A resposta é não.
O ITBI continua existindo e permanece sob competência dos municípios.
A Reforma Tributária não extinguiu esse imposto e a legislação complementar estabelece expressamente que a incidência do IBS e da CBS não altera sua base de cálculo.
Portanto, em uma operação de compra e venda, é importante compreender que são tributos diferentes, com fatos geradores e regras próprias.
O comprador continuará precisando considerar o ITBI entre os custos de aquisição do imóvel, conforme a legislação municipal aplicável.
7. Novas obrigações fiscais a partir de dezembro de 2026
Além das mudanças na tributação, a reforma também prevê novas exigências relacionadas à emissão de documentos fiscais eletrônicos.
De acordo com o cronograma oficial divulgado pela Receita Federal e pelo Comitê Gestor do IBS, duas novidades importantes para o mercado imobiliário começam em 1º de dezembro de 2026:
Locações de imóveis:
Implementação da Nota Fiscal de Serviços Eletrônica (NFS-e) para operações de locação, cessão onerosa e arrendamento de imóveis, conforme o enquadramento e as regras aplicáveis.
Compra e venda de imóveis:
Implementação da Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI), destinada ao registro fiscal das operações de alienação imobiliária abrangidas pela obrigação.
Essas exigências não significam que todos os proprietários pessoas físicas terão automaticamente que emitir notas fiscais. A obrigatoriedade deve ser observada conforme a condição do contribuinte e o enquadramento de cada operação.
Para os optantes pelo Simples Nacional, o cronograma estabelece regras próprias, com início das obrigações indicadas em 1º de janeiro de 2027.
A finalidade é ampliar a integração das informações fiscais e permitir que as administrações tributárias acompanhem as operações imobiliárias com maior precisão.
8. Cadastro Imobiliário Brasileiro (CIB): o CPF dos imóveis
Outra transformação importante é a implantação do Cadastro Imobiliário Brasileiro (CIB).
O CIB foi desenvolvido para funcionar como um identificador nacional único para cada imóvel, semelhante ao CPF utilizado para identificar as pessoas físicas.
A iniciativa faz parte do Sistema Nacional de Gestão de Informações Territoriais (Sinter), que integra informações cadastrais, geográficas, fiscais e registrais.
Na prática, o objetivo é reunir informações que atualmente estão distribuídas entre diferentes instituições, como:
-
Prefeituras municipais.
-
Cartórios de registro de imóveis.
-
Receita Federal.
-
Órgãos públicos responsáveis pelos cadastros territoriais.
Com essa integração, será possível melhorar a identificação das propriedades e cruzar informações sobre localização, características, titularidade e operações imobiliárias, respeitando as regras de acesso e proteção de dados.
Quando o CIB será obrigatório?
A implantação será gradual:
-
Janeiro de 2026: integração das capitais e do Distrito Federal, além dos órgãos federais e serviços notariais e registrais, conforme o cronograma.
-
Janeiro de 2027: integração dos demais municípios.
Isso significa que municípios como Praia Grande, Mongaguá e Itanhaém estão inseridos na etapa de integração prevista para 2027.
É importante esclarecer que o CIB não substitui a matrícula do imóvel, a escritura ou o registro imobiliário. Ele funciona como uma identificação cadastral nacional complementar.
A Receita Federal também esclarece que o cadastro municipal continuará sendo responsabilidade das prefeituras, que fornecerão as informações necessárias à integração.
Para os proprietários, a recomendação é manter os dados cadastrais dos imóveis atualizados junto aos órgãos competentes.
9. CBS de 11,3%: o que esperar a partir de 2027?
Outro assunto que merece atenção é a definição das alíquotas de referência dos novos tributos.
Em 28 de outubro de 2026, o Tribunal de Contas da União aprovou o cálculo de uma alíquota de referência de 11,3% para a CBS, com previsão de aplicação em 2027.
Entretanto, na data de elaboração deste artigo, o percentual ainda depende de confirmação pelo Senado Federal, cujo prazo legal de decisão vai até 22 de dezembro de 2026.
É importante entender que os 11,3% representam a alíquota de referência geral da CBS, e não necessariamente o percentual efetivamente pago em todas as operações imobiliárias.
No setor imobiliário, existem reduções específicas:
-
Venda de imóveis: redução de 50% nas alíquotas do IBS e da CBS.
-
Locação de imóveis: redução de 70% nas alíquotas do IBS e da CBS.
Além disso, os mecanismos de redutor de ajuste e redutor social podem diminuir a base de cálculo.
O IBS também terá implantação gradual. Em 2027 e 2028, sua alíquota transitória será de 0,1% no total, dividida entre estados e municípios. A transição mais ampla ocorrerá entre 2029 e 2033.
Por isso, não é correto utilizar simplesmente a alíquota geral de 11,3% para calcular o imposto que um proprietário pagará sobre a venda ou a locação de um imóvel.
10. Qual poderá ser o impacto no mercado imobiliário de Praia Grande, Mongaguá e Itanhaém?
O mercado imobiliário do litoral paulista possui características próprias, com compradores que procuram imóveis para moradia, lazer, segunda residência e investimento.
Nesse cenário, a reforma poderá produzir efeitos diferentes de acordo com o perfil de cada proprietário e comprador.
Para quem procura um apartamento para morar:
A compra de um imóvel usado de um proprietário pessoa física que não esteja enquadrado no regime regular não passa automaticamente a ter IBS e CBS. O ITBI permanece existente, e as condições de financiamento, o preço e a documentação continuam sendo fatores fundamentais.
Para quem compra um imóvel para investimento:
Será importante avaliar a quantidade de imóveis que possui, a receita anual com locações e a frequência de operações de venda. Investidores com carteiras maiores precisarão de planejamento tributário mais cuidadoso.
Para quem possui apartamentos para locação de temporada:
A legislação prevê tratamento específico para locações residenciais de curta duração, de até 90 dias ininterruptos, quando realizadas por contribuinte do regime regular, seguindo as regras aplicáveis à hotelaria. Essa questão merece atenção em cidades turísticas do litoral.
Para quem pretende adquirir imóveis na planta:
As construtoras e incorporadoras terão que adaptar seus modelos de tributação, considerando créditos, redutores e regimes específicos. Isso poderá influenciar a composição dos custos e o planejamento dos novos empreendimentos.
É importante ressaltar que ainda não é possível afirmar que essas mudanças provocarão aumento ou redução generalizada dos preços dos imóveis no litoral.
O comportamento do mercado dependerá também da oferta de unidades, dos custos de construção, da disponibilidade de crédito, das taxas de juros e da demanda dos compradores.
11. O que proprietários, compradores e investidores devem fazer?
Diante das mudanças, algumas medidas podem ajudar a evitar problemas e preparar o patrimônio imobiliário para o novo sistema.
Para proprietários de imóveis:
-
Manter atualizados os registros e dados cadastrais.
-
Organizar contratos de locação e comprovantes de recebimentos.
-
Conferir a quantidade de imóveis e a receita anual de aluguéis.
-
Guardar documentos de aquisição e comprovantes de despesas.
-
Buscar orientação contábil sobre o enquadramento tributário.
Para quem pretende vender:
-
Manter documentação e matrícula atualizadas.
-
Verificar o histórico de aquisição do imóvel.
-
Organizar comprovantes de custos e benfeitorias.
-
Avaliar os possíveis efeitos tributários da operação.
Para compradores e investidores:
-
Analisar o custo total de aquisição.
-
Considerar o potencial de valorização e renda.
-
Verificar a situação jurídica e cadastral do imóvel.
-
Avaliar os efeitos tributários de uma futura locação ou venda.
O planejamento antecipado será especialmente importante para quem possui vários imóveis ou pretende ampliar seu patrimônio por meio de investimentos imobiliários.
Conclusão: a Reforma Tributária muda as regras, mas não significa aumento automático dos impostos para todos os proprietários
A Reforma Tributária de 2026 representa uma transformação significativa na estrutura tributária brasileira e terá reflexos importantes no mercado imobiliário ao longo dos próximos anos.
Entretanto, é fundamental compreender que a legislação criou critérios específicos para determinar quem será atingido pelos novos tributos.
O pequeno proprietário que possui um ou dois imóveis para locação, por exemplo, não será automaticamente enquadrado na tributação do IBS e da CBS. Da mesma forma, uma pessoa que vende ocasionalmente seu imóvel particular não passa necessariamente a recolher esses novos impostos.
Para quem possui uma carteira maior de imóveis, realiza vendas frequentes ou desenvolve atividades imobiliárias de forma habitual, será necessário observar com atenção as novas regras.
Os mecanismos de redução de alíquotas, o redutor de ajuste e o redutor social também representam medidas importantes para evitar que a transição tributária desconsidere os valores já incorporados ao patrimônio imobiliário.
O mais importante neste momento é buscar informação, compreender as regras e avaliar cada situação individualmente.
No mercado imobiliário, decisões bem planejadas começam com informação de qualidade.
Acompanhe as atualizações do mercado imobiliário com a Rogério Broker Imóveis e fique por dentro das mudanças que podem influenciar seus investimentos e seus projetos de vida.
Mais que vender imóveis, ajudando a realizar projetos de vida.
Fonte: Lei Complementar nº 214/2025 – texto atualizado pela Câmara dos Deputados — regras gerais e regime específico dos imóveis. Lei Complementar nº 227/2026 — atualização da regulamentação. Receita Federal – cronograma de documentos fiscais eletrôni
Outras Notícias
Eleição de Lula e o Mercado Imobiliário: O Que Esperar em 2027?
A reeleição do presidente Luiz Inácio Lula da Silva, confirmada no segundo turno das eleições de 25 de outubro de 2...
Píer Turístico de Praia Grande: projeto prevê museu e empregos
Novo píer promete ampliar as atrações turísticas da cidade Praia Grande, no litoral de São Paulo, avança ...
Novo Shopping em Praia Grande: inauguração prevista para 2027
Praia Grande se prepara para receber um novo shopping Praia Grande, no litoral de São Paulo, se prepara para receber um novo empreendimento ...
STJ esclarece quem deve pagar o IPTU de imóvel financiado
STJ esclarece quem deve pagar o IPTU de imóvel financiado Notícias do Mercado Imobiliário | Rogério Broker Imóve...
Valor do Metro Quadrado em Praia Grande em 2026
Praia Grande, no litoral sul de São Paulo, continua passando por uma transformação importante no mercado imobiliário. Em 2...
Entenda o que é o CIB, o “CPF do imóvel”, como funciona o Cadastro Imobiliário Brasileiro e qual a diferença para a matrícula e o IPTU.
O CIB – Cadastro Imobiliário Brasileiro é o identificador nacional criado para individualizar os imóveis no Brasil. Por ess...
TJ-SP libera avanço da revitalização da orla de Mongaguá. Projeto prevê modernização dos quiosques e requalificação dos espaços públicos.
Decisão permite ao município retomar os espaços e dar continuidade ao projeto de modernização da orla, que já...
Itanhaém apresenta nova legislação urbana
A Prefeitura de Itanhaém participou, nesta terça-feira (24), do evento “Desafios Atuais do Mercado Imobiliário & Nova L...
Escolas de Surf e Espaços Kids na orla de Praia Grande são revitalizados
Importantes pontos turísticos apreciados por quem gosta de espaços bonitos, organizados e instagramáveis, os Espaços Kids ...


